
Abstract: Con l’approvazione degli ultimi decreti legislativi del 4 agosto, si è chiuso il percorso di attuazione della riforma fiscale avviata dal Governo in questa legislatura. Esaminiamo la struttura del nuovo Testo unico IVA, che entrerà in vigore il 1° gennaio 2027.
Autori
Premessa
Il Consiglio dei ministri del 4 agosto 2026, con l’approvazione dei decreti legislativi riguardanti l’ordinamento della giurisdizione tributaria e il federalismo fiscale regionale, ha completato l’iter attuativo della Legge delega 9 agosto 2023, n. 111, con riguardo alla sistematizzazione del corpus normativo tributario.
Tale Legge delega affidava al Governo la revisione complessiva del sistema tributario italiano, stabilendo princìpi, criteri direttivi e tempi di attuazione. Inoltre, prevedeva la riorganizzazione e razionalizzazione delle disposizioni tributarie per materie omogenee, attraverso la compilazione di testi unici per settori impositivi o l’aggiornamento di quelli già esistenti.
Con riferimento a quest’ultimo aspetto, sono stati emanati in totale ventuno provvedimenti legislativi e otto Testi unici.
I Testi unici approvati
L’obiettivo dei Testi unici non è quello di modificare la normativa vigente, bensì di renderla coerente, aggiornata e facilmente consultabile, eliminando i riferimenti a norme non più in vigore e accorpando le modifiche stratificatesi nei decenni passati.
In ordine cronologico di approvazione, elenchiamo gli otto Testi unici che entreranno in vigore il 1° gennaio 2027.
1. Testo unico delle sanzioni tributarie amministrative e penali - DLgs. 5.11.2024 n. 173
Raccoglie e sistematizza le disposizioni in materia di sanzioni amministrative nei diversi comparti delle imposte dirette e indirette, nonché in materia di riscossione. Inoltre, vengono trasfuse nel Testo unico le sanzioni penali in precedenza disciplinate dal D.Lgs. n. 74/2000.
2. Testo unico dei tributi erariali minori - DLgs. 5.11.2024 n. 174
Riunisce in un unico corpo normativo le disposizioni in materia di imposte sulle assicurazioni, sugli intrattenimenti, sugli aeromobili privati, sul valore degli immobili all’estero (IVIE), sulle transazioni finanziarie, sull’abbonamento alle radioaudizioni, sui servizi digitali, nonché in materia di tasse sulle concessioni governative e di tributi e diritti speciali.
3. Testo unico della giustizia tributaria - D.Lgs. 28.11.2024 n. 175
Accorpa le norme sull’ordinamento della giurisdizione tributaria e le disposizioni sul processo tributario.
4. Testo unico in materia di versamenti e di riscossione - D.Lgs. 24.3.2025 n. 33
Unifica in un unico corpus tutte le norme vigenti sui versamenti fiscali e sulla riscossione dei tributi, mantenendo la portata applicativa delle norme originarie, ma aggiornando i riferimenti e coordinando le varie disposizioni.
5. Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti - D.Lgs. 1.8.2025 n. 123
Raccoglie tutte le disposizioni in materia di imposte di registro, ipotecarie e catastali, di successione e donazione, di bollo e sul valore delle attività finanziarie estere (IVAFE).
6. Testo unico delle disposizioni legislative in materia di Imposta sul valore aggiunto - D.Lgs. 19.1.2026 n. 10
Riordina le norme precedentemente contenute nel DPR n. 633/1972 e nel DL n. 331/1993 (operazioni intracomunitarie), oltre a varie disposizioni minori.
7. Testo unico delle disposizioni legislative in materia di Imposte sui redditi (TUIR) - D.Lgs. 19.6.2026 n. 117
Sostituisce il “vecchio TUIR”, raccogliendo e razionalizzando tutta la normativa sulle imposte sui redditi contenuta nel DPR n. 917/1986 e nelle disposizioni introdotte con successivi interventi legislativi che hanno progressivamente integrato la disciplina. Il nuovo TUIR non introduce una riforma sostanziale della materia, ma ha semplicemente un carattere compilativo e si limita ad aggiornare, coordinare e semplificare la disciplina.
8. Testo unico delle disposizioni legislative in materia di adempimenti e accertamento - D.Lgs. 5.8.2026 n. 141
Riordina, sistematizza e semplifica le norme vigenti in materia di:
- adempimenti fiscali (tenuta delle scritture contabili, obblighi dichiarativi ai fini delle imposte sui redditi e IVA, comunicazioni dei dati ai fini degli indici sintetici di affidabilità fiscale e delle liquidazioni periodiche IVA);
- accertamento (adempimento collaborativo, concordato preventivo biennale, interpelli, meccanismi di definizione delle controversie, poteri di accertamento dell’Amministrazione finanziaria, scambio automatico di informazioni, accertamento con adesione).
Le norme relative ai tributi regionali e locali (IMU, TARI, tassa automobilistica ecc.) non sono confluite in un Testo unico, ma sono contenute nel D.Lgs. 7.8.2026 n. 147.
L’Imposta regionale sulle attività produttive (IRAP) non è stata oggetto di alcun intervento, ma è rimasta all’interno del suo impianto normativo originario, ossia il D.Lgs. 15.12.1997, n. 446, in quanto in base ai princìpi definiti dalla legge delega di riforma fiscale è destinata a un graduale superamento e abolizione. L’obiettivo a lungo termine del legislatore è infatti la sua progressiva sostituzione con una sovraimposta IRES per le società di capitali.
In questo intervento prendiamo in esame la struttura del Testo unico IVA, in quanto foriero di immediate ricadute sull’attività didattica.
Il Testo unico IVA
Il nuovo Testo unico IVA (D.Lgs. 19.1.2026 n. 10) è stato pubblicato nella Gazzetta Ufficiale n. 24 S.O. n. 4/L del 30.1.2026 ed entra in vigore il 1° gennaio 2027, come tutte le altre disposizioni attuative della Riforma fiscale.
Il Testo unico IVA è costituito da 171 articoli e riunisce in un unico corpus normativo le disposizioni attualmente contenute nel DPR n. 633/1972, nel DL n. 331/1993 (operazioni intra-UE), nel D.Lgs. n. 127/2015 (fatture elettroniche e corrispettivi telematici) e in molteplici altre fonti legislative. Tali provvedimenti saranno, di conseguenza, abrogati a partire dal 1° gennaio 2027.
Anche la revisione della disciplina IVA ha carattere prettamente compilativo: le norme vigenti vengono trasposte nel Testo Unico senza modifiche sostanziali, al precipuo fine di razionalizzare e sistematizzare la materia.
La struttura del decreto aderisce a quella della Direttiva 2006/112/CE, garantendo una maggiore coerenza tra la normativa nazionale e quella comunitaria.
Il Testo unico, suddiviso in “titoli”, “capi” e “articoli”, è strutturato secondo la seguente articolazione:
- Titolo I: oggetto e ambito di applicazione
- Titolo II: ambito territoriale di applicazione
- Titolo III: soggetti passivi
- Titolo IV: operazioni imponibili
- Titolo V: luogo delle operazioni imponibili
- Titolo VI: fatto generatore ed esigibilità dell’imposta
- Titolo VII: base imponibile
- Titolo VIII: aliquote
- Titolo IX: esenzioni e non imponibilità
- Titolo X: rivalsa e detrazione
- Titolo XI: volume d’affari ed esercizio di più attività
- Titolo XII: obblighi dei soggetti passivi
- Titolo XIII: riscossione
- Titolo XIV: rimborsi
- Titolo XV: Gruppo IVA
- Titolo XVI: regimi speciali
- Titolo XVII: regimi di franchigia
- Titolo XVIII: disposizioni in materia di coordinamento finale
Seguono 4 tabelle:
- Tabella A, organizzata in 4 parti: prodotti agricoli e ittici, beni e servizi assoggettati rispettivamente alle aliquote del 4%, 5% e 10%. La tabella accoglie anche varie agevolazioni in precedenza contenute in disposizioni frammentate
- Tabella B: Prodotti soggetti a specifiche discipline
- Tabella C: Spettacoli ed altre attività
- Tabella D: Oggetti d’arte, d’antiquariato o da collezione.
Pur nell’ambito di un’impostazione compilativa, il Testo unico presenta alcuni aggiornamenti sia formali (ad esempio l’eliminazione dei riferimenti alle bolle di accompagnamento e dei rinvii a norme abrogate, sostituite dagli attuali riferimenti) sia sostanziali, tra cui le modifiche IVA intervenute successivamente all’approvazione dello schema di decreto (ad esempio in conseguenza dell’approvazione del D.Lgs. n. 186/2025 che ha introdotto modifiche al regime IVA per gli enti del Terzo settore).
Nel ribadire che il Testo unico è una fotografia del diritto vigente al momento della sua entrata in vigore, occorre infine ricordare che è in divenire una riforma complessiva in materia di IVA tramite i decreti delegati che il Governo dovrà ancora emanare in recepimento della delega fiscale. Il Testo unico dovrà quindi subire ulteriori riformulazioni presumibilmente già dal prossimo anno.
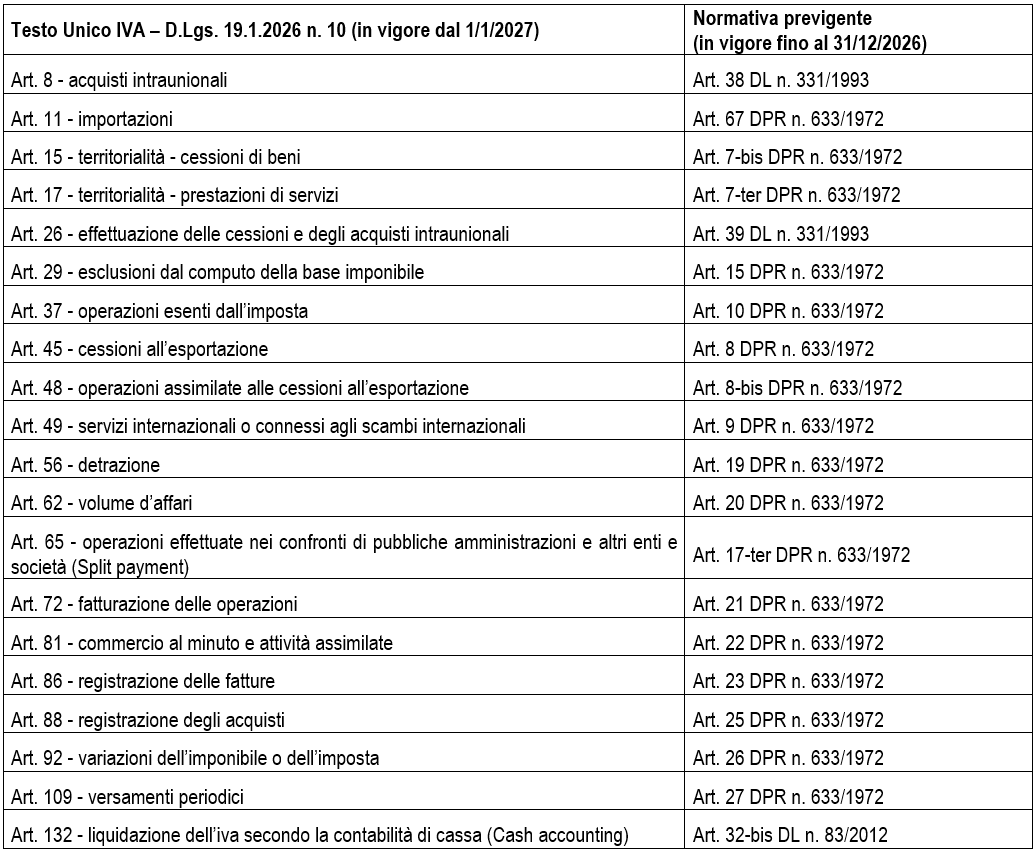
Tavola di raccordo
Allo scopo di agevolare l’attività didattica, proponiamo di seguito una tabella di raccordo fra il nuovo Testo unico e le disposizioni previgenti, con riferimento agli articoli di legge più ricorrenti nei libri di testo.
Autori
Indice